沙特阿拉伯,简称沙特,俗称土豪国,是中东最大、最富、最重要的市场,位于中东的中心,被其他中东国家包围。同时由于沙特和美国关系淡化,和中国合作加深,中企如中电装备、华为等,持续在沙特发力,取得了非常大的成就。
国名:沙特阿拉伯王国(Kingdom of Saudi Arabia)
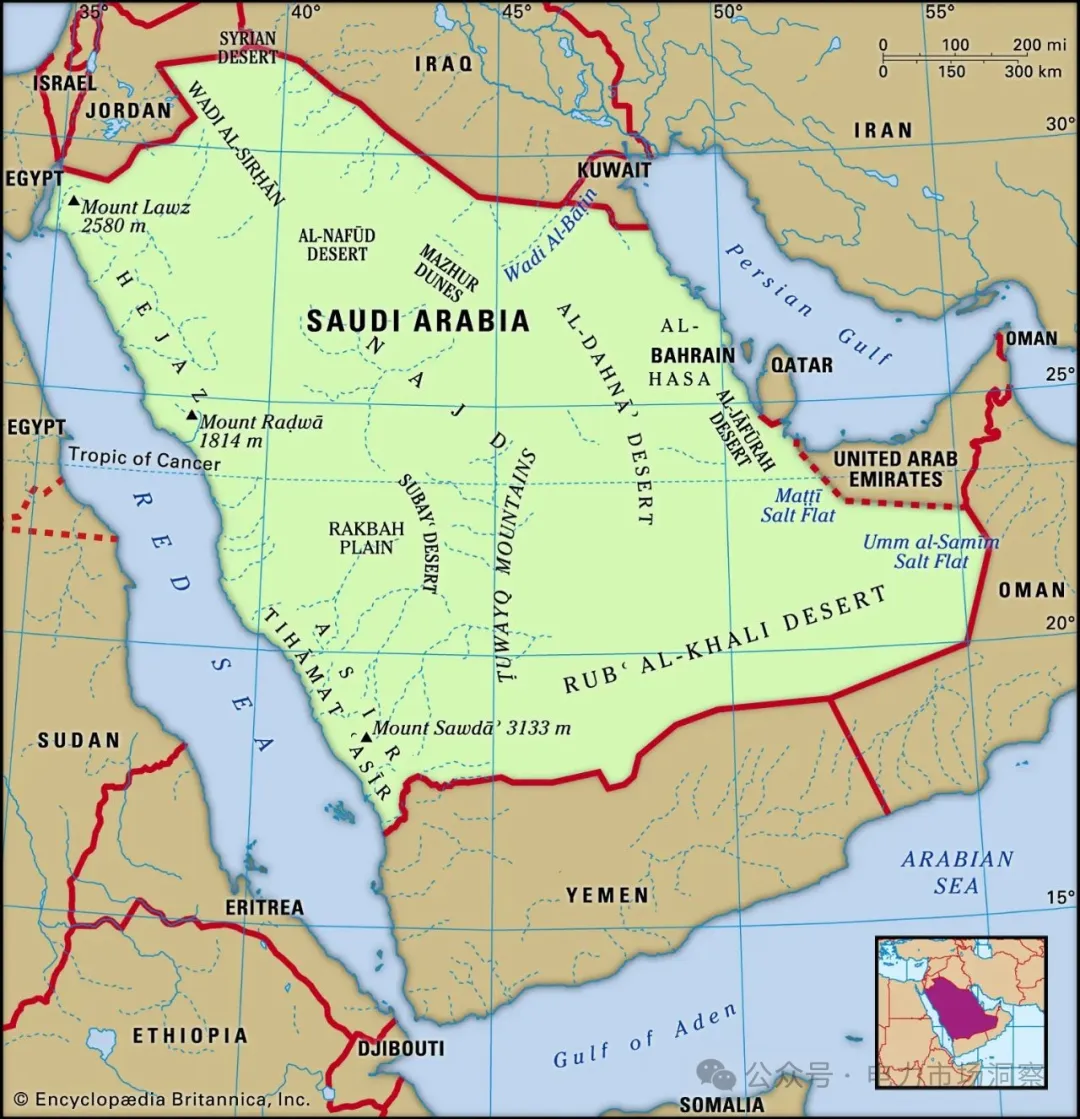
面积:约 215 万平方公里,是中东面积最大的国家之一
地理位置:位于亚洲西南部,阿拉伯半岛中部和东部,西濒红海、东临波斯湾
人口:约3,697.36万人(2025年,世界银行人口估计);外籍居民主要来自南亚、东南亚和其他阿拉伯国家
首都:利雅得(Riyadh),是沙特的政治、行政和商业中心
官方语言:阿拉伯语(Arabic)为官方语言;英语在商业、工程、能源和政府合作项目中也被广泛使用
宗教:伊斯兰教(逊尼派为主,国家宗教,施行伊斯兰教法)
政治体制:君主制国家,由沙特王室统治
主要产业:石油天然气、石化、矿业、可再生能源、金融、物流、朝圣旅游等
GDP总量:4.789万亿沙特里亚尔(2025年现价)
人均GDP:约34,536.66美元(2025年,世界银行现价美元口径)
GDP增速:2025年实际增长4.5%;非石油活动增长4.9%
货币:沙特里亚尔(Saudi Riyal,SAR)
电网主要输电电压包括380 kV、230 kV和132/115/110 kV,中压配电常见13.8 kV和33 kV;系统频率60 Hz。
Saudi Energy运行指标(2025年)
| 指标 | 数值 |
|---|---|
| 服务用户 | 约1,150万户 |
| 平均停电时间(SAIDI) | 68分钟/户/年 |
| 平均停电频率(SAIFI) | 1.35次/户/年 |
| 配电自动化率 | 40.8% |
| 配电网络损耗 | 7.4% |
| 配电线路长度 | 859,050回路公里 |
| 输电线路长度 | 104,634回路公里 |
沙特能源公司(Saudi Energy),原沙特电力公司(Saudi Electricity Company,SEC),是沙特主要的综合电力企业,承担大规模发电、输电、配电和客户服务。
输电业务由National Grid SA等集团主体承担。配电网设备、网络改造及客户服务相关采购,是设备企业对接Saudi Energy的重要方向。
沙特发电市场还包括独立发电商(IPP)、独立水电项目(IWPP)及其他发电主体。Principal Buyer通过长期购电安排组织电源采购,新能源项目可从项目公司和EPC渠道参与。
2025年末,全国并网发电容量约98.0 GW;Saudi Energy直接拥有的发电容量约56.7 GW。
电源结构与新能源接入
根据Saudi Energy的2025年业绩披露,全国并网发电容量约98.0 GW,其中已并网可再生能源容量约12.3 GW;Saudi Energy直接拥有的发电容量约56.7 GW。燃气发电替代液体燃料、新能源接入和储能,是当前系统建设的重点。
2025年,公司在Bisha、Jazan、Khamis Mushait和Najran四地投运合计8 GWh电池储能,并继续建设新增储能项目。
输配电网络扩建
公司2025年业绩说明列出的2030年网络建设安排如下:
| 指标 | 2025年规模(约数) | 2030年计划(约数) |
|---|---|---|
| 输电线路 | 10.46万回路公里 | 14.6万回路公里 |
| 输电变电站 | 1,315座 | 1,593座 |
| 配电线路 | 85.9万回路公里 | 112.4万回路公里 |
网络建设、新能源接入、储能和数字化升级,为变压器、开关设备、电缆、保护控制及计量企业提供了持续的项目线索。
国家与公司转型方向
《沙特2030愿景》推动基础设施建设、产业多元化与本地制造。沙特国家净零排放目标为2060年,Saudi Energy则提出其沙特经营业务2050年净零排放愿景。
参与供应链还需结合沙特阿拉伯本地化率要求,安排制造、技术授权、零部件供应及本地服务。
由于大部分中企都不打算在沙特建厂,所以我们无法直接销售给SEC,而是通过合作伙伴间接销售。主要客户类型有:
EPC总包商:这种模式适用于电站等总包类项目,或首次采购某类产品时适用,不适用于已标准化产品(如RMU),因为电网用的标准化产品是SEC直接采购的;
大工业客户:如沙特阿美石油等,其有着独立与SEC的供应商体系。但这属于网外客户,是另一个客户群体,需要投入较多的营销资源开拓;
本地的潜在客户:主要是沙特本地的制造业公司,可以是已经涉足本行业,或有意涉足本行业的公司。中企可选择成立合资公司,或采用直接授权的模式,或者作为其零部件供应商,与其合作。
随着沙特政府对本地化率的要求越来越高,部分中国电力为了满足本地化率的要求,同时考虑在未来的竞争中胜出,已经(或规划)在沙特本地建立工厂,实现本地化组装。
已知的企业有:
企业 沙特工厂 产品 状态
正泰集团 达曼 RMU、AIS开关柜 已投产
正泰集团 利雅得 低压电器、配电及自动化产品 已投产
思源电气股份有限公司 利雅得周边 GIS设备 2026年签约建设
特变电工股份有限公司 EHV/HV变压器、电抗器 已中标本地化采购项目
更多其他的中国企业也在规划沙特本地生产。
SEC是传统电力设备的直接采购方,但新能源电站一般采用PPP模式。所以,在沙特,如果我们出售标准设备,最终客户是SEC。如果出售新能源发电、并网相关的设备,我们的直接客户是EPC总包方。对于传统电力设备,我们只需要盯紧SEC及其下属企业就可以了。
由于沙特对于产品本地化率有强制的要求,目前主要有三种业务开拓模式:
1. 中资企业以独资或合资的形式,在当地建立工厂,国内提供技术支持及部分供应链支持,中资企业完成客户关系维护、赢标、本地生产等内容。
2. 中资企业不投资,仅提供技术授权,推广中资的品牌,中资获取型式试验报告,提供零部件给本地客户;本地客户负责投标、本地组装、测试、售后服务等工作;
3. 中资企业不投资,采用本地合作伙伴的品牌,中资不获取型式试验报告,仅提供技术转让,提供零部件给本地客户;本地客户负责投标、本地组装、测试、售后服务等工作;
通过中国电气装备集团有限公司等央企,直接在国内完成所有的生产测试,然后将产品直接安装到现场的模式,由于沙特本地化的要求,目前大部分产品该方式已不可行。只有第一次招标的新产品,才可能应用这种模式。
主要贸易伙伴
按2025年全年货物贸易数据,沙特的前五大出口目的地依次为中国、阿联酋、印度、韩国和日本;前五大进口来源地依次为中国、美国、阿联酋、印度和德国。中国占沙特出口额的14.6%、进口额的27.5%。
主要贸易安排
| 安排 | 参与范围 | 与货物贸易相关的内容 |
|---|---|---|
| GCC经济协定、关税同盟及共同市场 | 沙特、阿联酋、科威特、卡塔尔、巴林、阿曼 | 推进区域经济一体化;符合海湾原产地规则的产品可申请相应关税优惠 |
| 大阿拉伯自由贸易区(GAFTA) | 沙特、埃及、约旦等参与的阿拉伯经济体 | 以符合原产地规则的货物贸易关税优惠为主 |
| GCC—新加坡自贸协定 | GCC六国与新加坡 | 已生效,涵盖货物贸易及相关规则 |
| GCC—欧洲自由贸易联盟(EFTA)自贸协定 | GCC六国与瑞士、挪威、冰岛、列支敦士登 | 已生效,提供协定范围内的贸易优惠 |
| 英国—GCC自贸协定 | 英国与GCC六国 | 2026年5月20日宣布结束谈判,尚未生效 |
| 中国—GCC自贸协定 | 中国与GCC六国 | 谈判中,目前没有该协定下的优惠关税 |
关税优惠取决于产品原产地、具体税目及协定安排。中国制造的设备经阿联酋等第三地转运,不会因此取得当地原产资格。
液体介质变压器关税示例
沙特自2025年1月1日起采用GCC统一的12位税则编码。ZATCA在线税则在2026年10月25日的查询结果如下:
| 项目 | 内容 |
|---|---|
| 商品 | 容量不超过650 kVA的液体介质变压器 |
| 现行沙特税则编码 | 850421000000 |
| 进口关税税率 | 15% |
| 中国原产货物 | 普通进口适用上述税率,目前无中国—GCC自贸协定优惠 |
进口关税按海关审定的计税价值计算,其中包括运至进口地点的成本、保险和运费,通常对应CIF价值。
进口增值税的标准税率为15%,计税基础包括海关计税价值、关税及相关费用。核算进口成本时,应将关税和进口增值税分别计算。
查询入口
- ZATCA在线税则查询:输入完整商品编码,查询税率及进口要求。
- 沙特对外贸易总局(GAFT)贸易协定目录:查询主要贸易协定。
- 沙特出口发展局:了解出口促进服务及贸易资料。
以下资料查询日期均为2026年10月25日。
- 沙特统计总局(GASTAT),Saudi economy records 4.5% growth in 2025,2026年3月9日:2025年现价GDP及实际增长数据。
- 中国驻沙特阿拉伯王国大使馆经济商务处,沙特基本经济数据,2026年7月10日:引述GASTAT的2025年全年贸易伙伴数据。
- 沙特对外贸易总局(GAFT),Trade Agreements:GCC、GAFTA及GCC与新加坡、EFTA的协定目录。
- 英国商业贸易部,UK–GCC trade deal: conclusion summary,2026年5月20日发布、6月10日更新:谈判结束及尚未生效状态。
- 中国商务部,China–GCC FTA:中国—GCC自贸协定谈判信息。
- 沙特税务与海关总局(ZATCA),Integrated Customs Tariff及在线税则查询:12位编码启用及850421000000税目查询。
- ZATCA,Guideline on Imports and Exports under VAT Provision,第二版,2026年5月:进口增值税率及计税基础。
- ZATCA,Agreement to Facilitate and Develop Trade Among Arab Countries及GAFTNational Rules of Origin:原产地与优惠待遇。
- 世界银行:沙特阿拉伯数据及WDI API,2025年人口与现价美元人均GDP;既有2025年GASTAT现价GDP和增长数据继续保留,原出处见“贸易资料来源”。
- Saudi Energy:FY2025 Results Presentation,第7、9、11页,用于SAIDI、SAIFI、损耗、自动化、装机及2030年网络扩建安排。
- Saudi Energy:FY2025 Earnings Release(修订版),用于2025年用户、输配电线路及储能进展。
- Saudi Electricity Company:2024年度财务报表,用于国家2060年与公司2050年净零排放目标的区分。
查询日期:2026年10月25日。