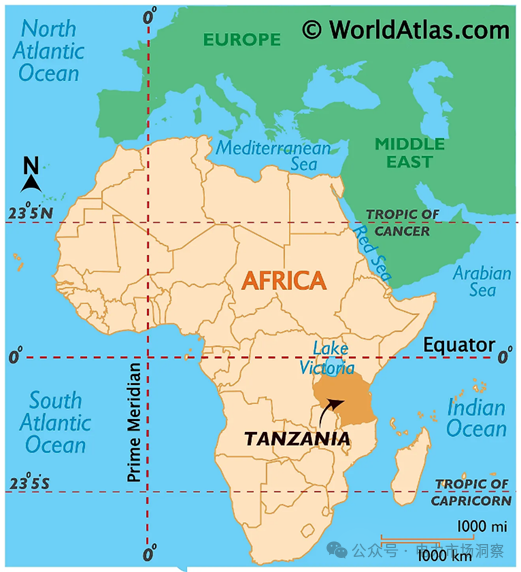
坦桑尼亚位于东非印度洋沿岸,电力市场同时具有工业用电增长、城乡接电扩张和跨境互联建设三条主线。朱利叶斯·尼雷尔水电站投入运行后,市场重点从缓解发电短缺,进一步转向大电源送出、国内输配电扩容与区域电力交易。
新增电源需要网络和用户共同消纳。 水电站的名义容量扩大了供给基础,但工业园、矿区、城市及农村用户能否获得稳定电力,还取决于输电通道、变电站和末端配网。尼雷尔水电站配套送出与接电计划,使输变电设备、配电网络、计量和运行控制成为重要投资方向。能源部2026年8月说明、国家能源协定
项目 内容
地理位置:位于东非,东临印度洋,北接肯尼亚和乌干达,西接卢旺达、布隆迪和刚果(金),南接赞比亚、马拉维和莫桑比克
国土面积:约 94.7 万 km²
人口:约 6,170 万人
官方语言:斯瓦希里语、英语
主要宗教:基督教、伊斯兰教,另有少量传统宗教
主要产业:农业(咖啡、棉花、腰果、茶叶)、矿业(黄金)、旅游业、电力与基础设施建设
GDP:约 800 亿美元
人均 GDP:约 1,200 美元
GDP 增速:约 5%–6%
电压与设备选型
- 配电网常用标称电压:11 kV、33 kV;既有设备选型资料列12 kV、36 kV等级。
- 低压:230 V(单相)/400 V(三相);频率50 Hz。
- 主干输电网络采用400、220、132和66 kV。设备绝缘、接地方式及海拔修正应按项目所在地和线路设计选取。
电网规模与服务质量
下列数据采用EWURA《截至2026年6月电力分行业监管绩效报告》,对应2025/26财年;行业统计以其监管的大陆电力体系为主。
| 指标 | 数值与范围 |
|---|---|
| 输电线路路径长度 | 8,303.87 km,TANESCO |
| 输电电压分项 | 400 kV:1,524.75 km;220 kV:3,860.95 km;132 kV:2,335.17 km;66 kV:583.00 km |
| 输电变电站 | 72座,容量10,225.80 MVA |
| 配电线路路径长度 | 行业236,045.06 km,其中TANESCO 234,979.71 km |
| 配电用户数 | 行业6,323,491户,其中TANESCO 6,294,416户 |
| TANESCO配电SAIDI | 1,044.77分钟/户,2025/26财年 |
| TANESCO配电SAIFI | 12.09次/户,2025/26财年 |
| TANESCO输配电损耗 | 合计14.28%;报告分项为输电5.88%、配电8.40% |
| 电力可及性/实际接电率 | 85.50%/52.10%,报告援引2026/27能源部预算说明 |
坦桑尼亚大陆以国有垂直一体化电力企业为核心,同时有独立发电商、小型发电商、自备电源和离网运营商参与。能源部负责政策与规划,EWURA负责大陆电力行业技术和经济监管。
TANESCO
坦桑尼亚电力供应有限公司(TANESCO)于1931年11月26日注册成立,承担大陆发电、购电、输电、配电、售电及跨境交易,并向桑给巴尔电力公司(ZECO)批量供电。ZECO负责温古贾岛和奔巴岛的当地供电。TANESCO的配电与客户服务部门负责用户接入、网络运行、计量、收费和客户服务。公司官网、国家能源协定
2025/26财年,TANESCO自有发电装机为3,885.25 MW,占EWURA含进口容量统计总量的83.58%;公司也是该报告期唯一持有输电业务许可证的企业。行业电源结构见“尼雷尔水电站与电源结构”栏目。EWURA报告,正文26—27、36页
REA与农村电气化
农村能源署(Rural Energy Agency,REA)是能源部下属自治机构,推动大陆农村现代能源服务,实施中低压网络延伸、公共设施和新增用户接电,并参与由世界银行、非洲开发银行等支持的项目。TANESCO与REA都是输配电设备及农村电气化项目的重要实施接口。国家能源协定
历史规模比较
2025年国家能源协定记录,2024年12月装机为3,404.20 MW,其中水电2,011.27 MW、天然气1,198.82 MW、重油和柴油101.12 MW、太阳能5 MW、生物质及热电联产87.99 MW。这是尼雷尔机组陆续投运阶段的历史统计。国家能源协定,行业背景
原有2019年末输电资料记录总线路5,896.27 km、57座变电站;当时220、132、66和400 kV线路分别为3,010.7、1,672.57、543和670 km。当前运行基线采用前栏2025/26财年监管数据。
项目规模、建设与启用
朱利叶斯·尼雷尔水电站(Julius Nyerere Hydropower Project,JNHPP)位于鲁菲吉河斯蒂格勒峡谷,是坦桑尼亚最大的水电站,由9台235 MW机组组成,总装机2,115 MW。业主为TANESCO,承建方为Arab Contractors与埃及Elsewedy Electric联合体。承包商项目说明
项目由长期研究转入实际建设:挪威曾在1970—1981年支持斯蒂格勒峡谷多用途开发技术研究;TANESCO与埃及联合体于2018年12月签署建设合同。NORAD合作回顾、承包商2024年说明
能源部记录项目2019年6月开工、2025年3月完成建设,2026年8月22日举行正式启用仪式。机组此前已分阶段调试和运行,承包商在2024年1月即公布首台水轮机试运行进展。能源部公布总投资约7.452万亿坦桑尼亚先令,由政府国内资金支持;其启用公告将该金额折合约33.5亿美元。能源部启用公告
电源结构基线
EWURA截至2026年6月统计的总容量为4,648.69 MW,其中包含67 MW跨境进口容量;据此扣除进口,国内机组装机为4,581.69 MW。水电与天然气构成主体。
| 来源 | 容量(MW) | 占含进口总容量比例 |
|---|---|---|
| 水电 | 2,726.34 | 58.65% |
| 天然气 | 1,281.19 | 27.56% |
| 液体燃料(柴油、重油等) | 272.73 | 5.87% |
| 生物质 | 171.19 | 3.68% |
| 太阳能 | 82.44 | 1.77% |
| 煤 | 45.40 | 0.98% |
| 风电 | 2.40 | 0.05% |
| 跨境进口容量 | 67.00 | 1.44% |
| 合计 | 4,648.69 | 100.00% |
统计期为2025/26财年,表内为容量结构。EWURA表5,正文28页
国内需求与出口空间
EWURA记录2025/26财年主网最大需求2,114.55 MW,发生于2026年6月17日;主网、离网及自备用电需求合计为2,672.59 MW。能源部2026年8月22日另公布约4,646 MW容量与2,271 MW峰值需求,二者算术差额为2,375 MW。前者是完整财年监管统计,后者是8月活动中的约数。
评估可交付出口能力,还需逐时匹配水文条件、机组可用容量、国内负荷与备用需求,以及跨境线路的输送能力。新增水电为出口提供了资源基础,国内输配电扩建则把尚未释放的用电需求接入系统。EWURA报告,正文23、25—28页、能源部8月供需通报
国内送出与骨干网强化
能源部2026年8月22日公布的重点项目包括:
| 项目 | 通报状态及作用 |
|---|---|
| Chalinze—Dodoma 400 kV线路 | 已建成,增强尼雷尔水电向首都多多马方向的输送能力 |
| Chalinze—Mkuranga—Kinyerezi线路 | 在建,强化滨海地区及工业负荷供电 |
| Songea—Tunduru—Masasi—Mahumbika线路 | 在建,服务林迪及姆特瓦拉地区供电可靠性 |
| Ibadakuli变电站扩建 | 配合Dodoma—Singida—Tabora—Shinyanga通道由220 kV向400 kV升级,增强盖塔、湖区及坦桑尼亚—乌干达互联方向的输送能力 |
部长在同次活动中表示,Chalinze—Dodoma投用后三天内,观察到峰值负荷由2,130 MW升至2,280 MW,增加150 MW,反映输电约束缓解后可接纳的用电增长。能源部2026年8月通报
TAZA与两大电力池之间的通道
TAZA坦桑尼亚境内线路由Iringa经Mbeya向Tunduma、Sumbawanga延伸,400 kV主干工程同时承担鲁夸地区接入国家电网和面向赞比亚的区域互联功能。能源部2026年8月22日称该境内线路长逾617 km、建设约完成98%;10月16日又通报Tunduma相关工程约完成92%、预计2026年12月完成。两个百分比对应的工程范围不同,分别记录。8月线路通报、10月Tunduma通报
赞比亚侧另有Zambia–Tanzania Interconnector Project(ZTIP)。世界银行于2025年1月公布支持该项目的融资安排,将其定位为连接东非电力池(EAPP)与南部非洲电力池(SAPP)走廊的关键环节。两国线路、变电站、调度保护及交易安排共同决定跨区域通道的投运。世界银行ZTIP说明
坦桑尼亚兼具面向肯尼亚等东非市场和赞比亚等南部非洲市场的区位条件。跨境互联既服务电力出口,也支持季节性互济、备用共享与供给多元化。国家能源协定提出强化TANESCO电力交易职能,并协调与两大电力池的监管、输电定价及运行规则。国家能源协定
与邻国的电力贸易安排
能源部2026年8月22日表示,坦桑尼亚已与赞比亚达成向其售电的安排,并与肯尼亚约定按双方需求开展电力交易。坦肯能源合作协议于2026年5月4日签署。双边购售电安排与TAZA等跨境设施建设共同推进。能源部跨境售电说明、坦肯合作签约公告
国家发展愿景2050与能源实施目标
《坦桑尼亚发展愿景2050》(Dira 2050,2025年发布)将能源列为国家转型的战略支撑,提出建设可靠、可负担、清洁的能源体系,并以2050年成为能源净出口国为长期方向。愿景正文,第50—51页
能源部在2026年4月24日预算通报中提出:发电规模目标为2030年8,000 MW、2050年70,000 MW,开发方向涵盖水电、天然气、太阳能、风电、地热等资源。这两个数值属于能源部门的实施目标;电站建设、送出网络和国内需求增长需共同推进。能源部预算通报
Mission 300:扩大覆盖与实际接电
2025年1月发布的《国家能源协定》与2026年更新的英坦GCPA行动计划,将2030年电力可及性100%和实际接电率75%分别列为目标;协定计划新增830万户接电。可及性反映服务可获得范围,实际接电率反映人口或家庭接上电力服务的程度。国家能源协定、GCPA行动计划,2026年6月更新
EWURA截至2026年6月报告援引能源部预算资料,可及性为85.50%,接电率为52.10%。进一步扩大实际接电需要主网延伸、配网加密、离网系统和降低接入成本共同支持。EWURA报告,正文42页
能源转型与市场机制
- 国家能源协定以2030年可再生能源占比75%为目标,并提出新增太阳能、风电、地热和水电,动员40.39亿美元私营资本。
- 协定提出定期更新最低成本电力系统总体规划,将区域资源、电动交通及电烹饪等新需求纳入供需规划。
- 采购改革目标包括建立可再生能源IPP竞争采购计划,以及2027年前完善竞争性电力采购框架。
- 输电投资目标包括2027年前开展独立输电项目试点、2028年前形成后续投资框架;2026年GCPA行动计划继续支持输电PPP及试点项目准备。
- 协定对区域互联的原规划包括到2028年约1.5 GW互联容量,并研究通过EAPP共享备用,将覆盖尼雷尔单机组故障的一次备用需求由235 MW降至92.2 MW。
供电能力向可靠服务转化
尼雷尔水电站扩大了电源供给,但国内消纳仍需要送出、工业负荷接入、配网维护和降损。2025/26财年TANESCO的配电SAIDI和SAIFI均较上年改善,输配电合计损耗仍为14.28%。投资重点包括长馈线改造、配变增容、故障分段、保护配合和计量管理。EWURA报告,正文44—48页
水电占比较高也提高了对流域水文和运行调度的依赖。天然气等可调电源、多元化新能源及区域互联互济,是支撑旱年供电与跨境供电承诺的重要条件。
历史财务背景
然而,TANESCO 的财务状况十分脆弱,并受到燃料价格波动、对政府补贴的依赖以及电价调整滞后等因素的显著影响。《TANESCO 2021/22 年度报告》显示,报告期内电费回收率为 96%。根据《TANESCO 十年企业战略规划(2024/25–2034/35)》,该公司面临以下主要财务挑战:
收入管理:随着客户数量不断增加,但人均用电量偏低,加之收入流失以及非成本反映型电价(该规划援引的供电成本回收率约为80%),导致总体收入水平偏低;
成本管理:受销售成本和运营费用影响,经营利润率下降;
债务管理:由于运营支出和项目实施高度依赖政府,公司杠杆率较高。
截至 2023 年 6 月,TANESCO 已成功将超过 2.8 万亿坦桑尼亚先令(TZS)的债务转为股权,使股权/资产比率从 2020 年 6 月的 0.14 提升至 2023 年 6 月的 0.28。此举旨在改善 TANESCO 的偿付能力,并有望吸引更有利的融资条件。然而,由于盈利能力偏低和现金流不足,TANESCO 仍持续面临流动性压力。
ZECO 的财务状况同样严峻。在截至 2022 年 6 月的财年中,ZECO 报告显示,私人客户的电费回收率为 98%,而政府机构仅为 29%;电价成本回收率为 81%。
通过实现财务可持续性,TANESCO 和 ZECO将能够确保系统稳定性、提升运营绩效、吸引投资、保持信用能力,并在持续向用户提供可靠、可负担的电力服务的同时,为坦桑尼亚的经济发展作出贡献。
大电源送出与跨境互联
Chalinze—Dodoma、TAZA及骨干网升压带来线路导线、杆塔、绝缘子、高压开关、主变、互感器、无功补偿和变电站设备的需求;跨境联网还涉及继电保护、调度通信、SCADA、电能计量与系统稳定控制。需对接TANESCO及相应EPC承包商,跟踪线路、变电站和二次系统各采购包。能源部项目通报
城乡配网与新增接电
Mission 300扩大实际接电的目标,需要中低压导线、电杆、配电变压器、熔断器、避雷器、开关及用户接入设备配套建设。既有长馈线和运行维护问题,也为故障分段、配网自动化与远程监测提供应用场景。国家能源协定
计量、收费与运行效率
新增用户接入需同步建设预付费或智能计量系统;大用户费控、台区电量平衡及异常用电识别,可服务收费与降损。产品方案应结合通信覆盖、现场维护条件及当地技术能力,而非单独增加设备功能。
项目资金与实施主体
尼雷尔水电站采用政府国内资金建设;输电互联和农村电气化还存在世界银行等开发机构支持路径。供应商需按项目识别业主、融资方、采购平台与执行承包商,分别跟踪政府投资、开发性融资及IPP项目。能源部启用公告、世界银行ZTIP说明
相比于肯尼亚等大家熟知的市场,坦桑更像一个未被充分开发的市场,未来有可能爆发出更大的潜力,尤其是通过世界银行等援建项目。
本次补充查询日期:2026年10月25日。
- EWURA:《The Electricity Sub-Sector Regulatory Performance Updates up to June 2026》,统计期为2025/26财年、截至2026年6月;报告目录标注日期2026年6月30日。供需见正文23—28页,电网及服务质量见37—48页。
- 坦桑尼亚能源部:尼雷尔水电站正式启用公告,2026年8月22日;用于启用仪式、建设期、投资额与政府国内资金来源。
- 坦桑尼亚能源部:尼雷尔水电送出及骨干线路建设说明,2026年8月22日;用于国内输电项目、TAZA境内线路历史进度及当时供需约数。
- 坦桑尼亚能源部:Tunduma地区TAZA相关工程通报,2026年10月16日;视察发生于10月15日。
- 世界银行:赞比亚—坦桑尼亚互联项目ZTIP融资与区域作用说明,2025年1月20日。
- 坦桑尼亚国家规划委员会:《Tanzania Development Vision 2050》,2025年7月17日;能源战略见正文50—51页。
- 坦桑尼亚能源部:2026/27预算获批及发电目标说明,2026年4月24日;用于2030年8,000 MW及2050年70,000 MW部门目标。
- 坦桑尼亚政府:《National Energy Compact》,2025年1月;由世界银行平台提供,涵盖2030年接电、能源转型、投资及制度目标。
- 英国政府与坦桑尼亚合作框架:GCPA Finance Mission行动计划,2026年6月23日更新;明确100%电力可及性、75%实际接电率及输电投资准备方向。
- Arab Contractors:尼雷尔水电站与大坝项目页,网页未标注统一发布日期;首台水轮机试运行及2018年合同回顾,2024年1月22日。
- NORAD:《50 Years of Energy Cooperation: Tanzania–Norway》,回顾1970—1981年斯蒂格勒峡谷技术研究;网页检索标注2021年,报告内容主要回顾截至2019年的合作。
- 用户提供的《非洲第二大水电站投运,坦桑尼亚开启电力输出新时代》,作为本次选题线索;数据与项目状态按以上原始资料整理。
- 坦桑尼亚能源部:供需约数与赞比亚、肯尼亚电力贸易安排,2026年8月22日;坦肯能源合作签约公告,2026年5月5日发布,签约发生于5月4日。