巴西,全称巴西联邦共和国,是拉美最大、人口最多、最重要的市场,位于南美洲东部,与除智利和厄瓜多尔外的所有南美国家接壤,堪称南美的中心。同时中巴同为金砖国家,中国连续十多年稳居巴西第一大贸易伙伴,两国合作持续加深。
中企如国家电网(控股了CPFL)、三峡集团(收购朱比亚、伊利亚等大型水电站)、比亚迪、华为等,持续在巴西发力,取得了非常大的成就。
巴西由于地理位置距离中国遥远,语言是葡萄牙语,对中企的进入造成了很多困难,所以市场上中国的电力设备企业并不像东南亚那么多。
但随着2026年巴西对中国公民免签,预计未来中企进入巴西市场的速度会加快。
巴西的法律、税收异常复杂,给中企在当地的推广增加了很多成本,因此本地化团队往往是必须的。
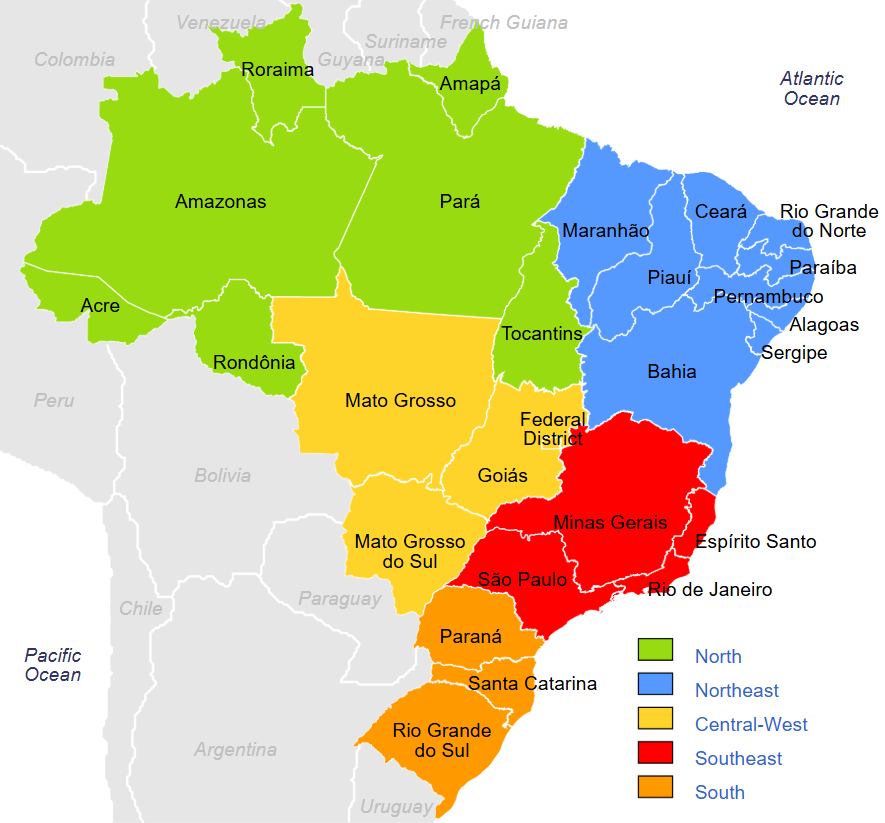
国名:巴西联邦共和国(República Federativa do Brasil)
面积:约 851 万平方公里,是南美洲面积最大的国家,居世界第五位
地理位置:位于南美洲东部,东濒大西洋,与除智利和厄瓜多尔外的所有南美国家接壤,赤道和南回归线均穿过其国土
人口:约 2.134 亿人(2025 年 7 月 1 日,IBGE 官方估算,同比增长 0.39%),是拉丁美洲人口最多的国家;人口高度集中于东南部沿海地区(圣保罗、里约热内卢等)
首都:巴西利亚(Brasília),1960 年取代里约热内卢成为首都,是政治和行政中心;圣保罗为最大城市和经济中心
官方语言:葡萄牙语,是美洲唯一以葡萄牙语为官方语言的国家;英语在大型企业和外贸领域有一定使用,但普及率不高
宗教:天主教为主(56.7%),福音派/新教徒占 26.9%,无宗教信仰者占 9.3%(2022 年人口普查);国家实行政教分离
政治体制:联邦总统制共和国,总统既是国家元首也是政府首脑,由 26 个州和 1 个联邦区组成
主要产业:农业、矿业、石油天然气、制造业、水电及可再生能源、金融服务等
GDP 总量:12.7 万亿雷亚尔(2025 年),居世界第十位左右
人均 GDP:约 5.97 万雷亚尔(2025 年),约合 1.15 万美元(2026年7月4日汇率)
GDP 增速:2023 年:+3.2%;2024 年:+3.4%;2025 年:+2.3%
货币:巴西雷亚尔(BRL)
配电网特点
因历史原因及造价问题,巴西绝大多数城市电网均采用架空线路(里约有部分地下线路,圣保罗也有少量),架空线路可靠性差,易发生停电事故。
电力公司正在考虑新建部分地埋电缆线路,提高电力线路在极端天气下的供电可靠性。但由于地下电缆线路造价高昂,电力公司基于投资回报,一直未有大规模新建电缆线路的动作。且由于土地私有,在城市内进行大规模基建,涉及的多发利益(联邦,州政府,电力公司,私有土地),较难落地,极有可能仍在原有基础上小修小补。
自动化水平,电力公司均有较为成熟的配网SCADA系统,来自于欧美品牌(如GE),但众多新能源系统的接入,对该系统带来了巨大的挑战。
发电结构与新能源消纳
EPE《巴西能源平衡表2026》(BEN 2026)列示,2025年全国发电装机合计260.979 GW,包含微型及小型分布式发电(MMGD)。
| 电源 | 2025年全国装机(GW,含MMGD) |
|---|---|
| 水电 | 110.237 |
| 火电(含生物质、天然气、石油及煤电) | 49.252 |
| 核电 | 1.990 |
| 风电 | 34.707 |
| 光伏 | 64.793 |
| 合计 | 260.979 |
2025年风电与光伏合计占全国发电量的26.4%;集中式发电的可再生能源占比为89.9%,该集中式口径排除孤立系统、进口电量、自发自用未入网电量及MMGD。装机、发电量及国家互联系统(SIN)的统计分别采用相应范围。EPE《BEN 2026》摘要,第35、43、51页。
弃电及其主要成因
弃电(curtailment/constrained-off)是电源在具备风、光等可用资源时,因系统安全、设备或输电约束、瞬时供需平衡等原因受到出力限制。S&P Global在2026年5月对ONS数据的报道中列示,2025年集中式风光弃电约占潜在发电量的20.7%。这一损失直接影响可售电量和项目收益。S&P Global,2026年5月11日。
巴西的消纳约束同时来自空间与时间两个维度:
- 区域送出及电网安全约束:东北部风光开发集中,新增电源需要跨区通道、局部电网及电压稳定能力配套。送出限制随线路、变电站和系统控制工程进度变化。
- 中午供需过剩:分布式光伏大量发电时,主网看到的净负荷下降。常规电源承担调节任务,并受最小运行水平和安全要求约束,集中式风光因而承受额外限发。
- 电源、网络与负荷建设节奏错位:新增发电在白天形成的供给,未必与用电增长的地点、时段一致;通道扩容与提高可调度能力需要协同推进。
水电仍是SIN重要的可调度资源。具备调节条件的水电机组能够较快调整功率,但需满足水文、环境及机组运行要求。ONS的规划分析表明,分布式光伏扩张正在增加水电等可调度电源承担的日内调节需求。ONS《PEN 2025》灵活性分析。
ONS在2026年继续推进弃电数据核定、公开数据和信息沟通更新。运行管理的重点已同时覆盖输电可靠性及发电过剩时的供需平衡。ONS弃电信息及数据入口。
分时电价与负荷调节
巴西已有分时电价:Grupo A用户适用峰段与非峰段安排,Grupo B的Tarifa Branca设置峰段、中间段及非峰段。可转移负荷和用户侧储能的运行方案,需要结合当地供电公司的时段、电价及用户负荷确定。ANEEL时段说明。市场机制背景参见巴西电力市场与监管规则。
电网基础数据
配电网标称电压: 13.8kV, 22kV, 34.5kV
设备额定电压: 15.5kV, 27kV, 36.2kV
低压电压: 127/220V或 120/240V,斜杠后为线电压
频率: 60Hz
中性点接地类型: 有效接地系统
巴西有非常多的电力公司,按照法律规定,禁止垂直一体化公司,也就是说,发电、输变电、配电,不能是同一个法人主体,但允许是不同主体同属于一个集团内。
因此,巴西很多大型的电力集团,都同时参与了发电、输变电和配电业务。
巴西的主要电力公司如下:
Cia Energética de Minas Gerais (CEMIG)巴西最大的电力公司,位于MG州。
CPFL Energia S.A.是中国国网控股电力公司,总部位于Campinas。
Energisa S.A.巴西大型私营电力集团,业务涵盖发电、配电与零售电力服务,总部位于米纳斯吉拉斯州尤伊斯-德福拉。
Copel S.A.巴拉那州电力公司,巴西第三大配电企业,总部位于库里提巴
Enel Brasil S.A. 意大利国家电力公司(Enel)在巴西的子公司,业务覆盖多个州的配电、发电与新能源项目,总部位于里约热内卢。
Neoenergia S.A. 巴西主要电力集团之一,隶属于西班牙伊维尔德罗拉(Iberdrola),业务覆盖发电、输电和配电,总部位于累西腓。
CENTRAIS ELETRICAS DE SANTA CATARINA SA圣卡塔琳娜州电力公司,巴西南部主要的国有配电企业,总部位于弗洛里亚诺波利斯)。
EDP Energias do Brasil S.A. 葡萄牙电力公司(EDP)在巴西的子公司,主营配电、发电及能源解决方案业务,总部位于圣保罗。
Light S.A.里约热内卢州主要配电公司之一,负责大里约地区的电力供应,总部位于里约热内卢。
巴西由于电力公司并不是垂直一体化的体制,因此没有像EVN或者中国国家电网那种统一的、执行层面非常清晰的电力发展规划。但是,巴西确实有国家层面的能源规划,比如:
1. Plano Decenal de Expansão de Energia 2035,即:《2035年十年能源扩张规划》
(官方链接)
这是巴西最重要的国家能源规划之一,由 EPE(Empresa de Pesquisa Energética,巴西能源研究公司)编制,MME(矿业和能源部)负责指导和批准,而且每年滚动更新一次。PDE 2035 已于 2026 年 6 月通过 MME 第 923 号部长令批准,2026 年 7 月正式公布,规划期为 2026–2035 年。
PDE 不只讲电力,还包括石油、天然气、生物燃料、能源需求、电气化和能源效率等。
电力章节非常详细,包括:
全国电力需求预测
集中式发电
分布式光伏
水电、风电、光伏、天然气、核电等装机
储能
输电网络
跨区域输电
电力系统灵活性
投资需求
碳排放与能源转型
PDE 2035 的一个核心数据是:巴西全国发电装机预计从目前约 255 GW 增长到 2035 年约 367 GW,未来十年增加约 110 GW,增量仍以可再生能源为主。整个能源行业十年预计投资约 3.5 万亿雷亚尔。
2. Plano Nacional de Energia 2055(PNE 2055),即:《国家能源规划2055》
(官方链接)
PNE 是巴西最高层级的长期能源规划工具之一,时间跨度至少 30 年,原则上 每五年更新一次。它不是告诉企业“2031年建哪个变电站”,而是研究未来几十年巴西能源系统可能向哪个方向发展,例如新能源、电气化、储能、氢能、油气、生物燃料、能源安全以及气候政策等。
3. PET和PELP
PET – Programa de Expansão da Transmissão:输电扩建计划。PET 是 determinativo(确定性/指令性规划),覆盖未来 6 年需要实施的项目;
PELP – Plano de Expansão de Longo Prazo:长期输电扩张计划。而 PELP 是 indicativo(指导性规划),主要是从第 7 年以后的项目。
(官方链接)
最新的是 PET/PELP Ciclo 2026 – 1º Semestre,即 2026 年上半年周期。EPE 每年发布两次。
4. PDD
Plano de Desenvolvimento da Distribuição,即:配电发展规划。
但其实巴西没有统一的配电发展计划,因为配电公司是不同主体。
PDD 是每一家配电公司分别编制并向 ANEEL 报送。按照 ANEEL 要求,配电公司每年 4 月 30 日之前提交 PDD。规划涉及:
SDAT——高压配电系统
SED——配电变电站
SDMT——中压配电网
SDBT——低压配电网
以及投资计划。
ANEEL 随后把全国配电公司的数据汇总成统一数据库公开。
新能源消纳、储能与输电扩建
ONS的PAR/PEL 2025面向2026—2030年运行和电网需求,提出新建输电线路及变电扩容建议。其新能源削减情景分析表明,2026—2029年约束集中于9:00—15:59,周末、节假日更突出,最严峻情景下瞬时削减功率可能超过40—50 GW。削减规模取决于电源、分布式发电及负荷扩展情景。
| 方向/项目 | 已公开的规划或进展 | 对消纳的作用 |
|---|---|---|
| PAR/PEL 2025推荐工程 | 约5,301公里新增输电线路、24,314 MVA新增变电容量。 | 补强区域电网、接入和跨区送出。 |
| 北部及东北部向东南/中西部互联 | 夜间输送能力由2026年1月约18.5 GW,规划提高至2030年1月约23 GW。 | 增强区域互济及送出能力。 |
| ±800 kV Graça Aranha—Silvânia直流工程 | ONS在2030年前后的电网扩展安排中列为重要新双极直流工程。 | 提高跨区交换及系统电源优化配置能力。 |
| Acre州Cruzeiro do Sul变电站BESS | ANEEL于2026年9月公布的2027年首次输电拍卖征询方案中,列入100 MW/200 MWh构网型储能,接入69 kV侧。 | 改善Acre地区供电可靠性和系统灵活性。 |
资料:ONS《PAR/PEL 2025》执行摘要、ANEEL 2027年首次输电拍卖征询公告,2026年9月8日、EPE关于构网型BESS及创新输电工程的介绍,2026年10月2日。
储能、可控负荷及分布式资源协同
可跟踪的应用包括大型独立BESS、风光储共址、变电站侧储能、工商业储能、抽水蓄能及分布式资源聚合控制。储能可转移部分中午富余电量,快速调节资源可改善功率平衡,输电扩建则处理空间约束。
产业负荷方面,可关注数据中心、工业电气化、充电、制冷与供水等可转移负荷,以及与低成本电源匹配的绿氢、绿氨等项目。项目价值取决于其实际负荷曲线和接入位置。ONS的敏感性分析中,新增约4 GW大型负荷带来的平均弃电减少仍不足0.8 GW,说明连续新增负荷与午间富余电量之间存在时段匹配要求。ONS情景研究。
最新滚动规划
2026年10月8日,MME与EPE公布PDE 2036综合报告征求意见稿,展望2027—2036年,进一步讨论电池储能、抽水蓄能、需求响应、分布式发电及数据中心用电。现有巴西2036年十年能源扩展规划词条列有具体规模和投资分项。PDE 2035为已批准版本,PDE 2036为下一滚动周期的征求意见稿。EPE发布说明。
新能源投资由扩容量转向重视可售电量
弃电会降低电站可售电量,并影响购售电合同履约、补购电力成本和项目融资。Reuters于2026年6月3日报道,Atlas Renewable Energy暂停约10亿美元、至少1.5 GW的巴西新项目;其CEO表示,当时既有项目弃电比例达到15%—25%。该案例反映出消纳约束已进入投资决策。Reuters采访。
新项目筛选应同时检查电源场址、接入点、送出工程、弃电成因及购售电合同。系统性供需过剩与局部网架瓶颈对应不同的解决路径。
| 客户类型 | 可切入的需求 |
|---|---|
| 输电特许经营商及EPC | 主变、开关、电抗器、线路设备、保护通信及变电站扩容。 |
| 风光项目业主及储能开发商 | 储能共址、PCS/EMS、升压站、功率控制、运行监测与并网研究。 |
| 配电公司与分布式资源运营商 | 反向潮流、电压管理、资源可观测与可控制、保护通信和资源聚合。 |
| 数据中心及工业用户 | 接入线路、专用变电站、供电可靠性、用户侧储能及负荷调节。 |
风光设备需求将更多取决于项目的接入、消纳和融资条件;输变电、系统调节及控制设备可从具体工程和采购主体展开客户开发。
可能由于地理位置偏远,语言不同,中国电力企业进入巴西的数量并不是太多。
早期主要是以电表企业为主,比如海兴电力,威胜控股,宁波三星等,后者基本在巴西都是采用的跟随策略,和市占率第一的海兴电力展开人才和价格的多方面竞争。
针对于配电企业,现在似乎并没有一个有主导性的中国企业进入,仍在混战中。
消纳约束下的市场分化
风电和光伏项目的竞争条件正在由资源及建设成本,扩展到可实现售电量、接入进度、系统支撑能力和合同安排。储能、输变电及控制系统的需求相应增加。
从设备方案看,能量转移、电压及频率支撑、可观测与可控制能力、现场调试和长期运维将共同影响项目选择。供应商可把电池、变流器、EMS、保护通信及升压站组合为满足具体服务要求的方案,并与当地开发商、工程承包商和运营团队协同。
巴西一般设备类的采购,都是各个公司独立负责,没有一个国家的独立招标平台负责所有电力公司的采购。
因此,需要关注每个电力公司,注册、入围,然后竞标。
从消纳问题跟踪项目
输电方向可从ANEEL拍卖及后续特许经营主体、EPC采购展开;储能方向分别跟踪容量采购、电网侧工程和业主自建项目;用户侧方案则对接工业及大型负荷业主。ONS和EPE的规划研究提供区域、站点和技术线索,设备采购由相应项目实施主体推进。
应在项目清单中记录接入位置、工程范围、采购方、审批或拍卖进度、技术方案和建设时间,并将输电拍卖、储能容量采购与一般设备招标分别跟踪。ONS《PAR/PEL 2025》、ANEEL输电拍卖征询。
大部分巴西的电力公司,对于一个新的供应商,都会要求做设备入围测试(homologation)。详情请参考这个词条:巴西设备入围
储能并网技术准备
2026年10月22日,EPE和ONS公布储能容量采购相关并网技术要求的修订,涉及监视、控制、保护、通信,以及变流器电压和频率控制、构网运行等功能;机电暂态数学模型可按文件规定采用ORGANON或ANATEM格式。储能设备企业需要同时准备硬件、控制功能、模型和系统联调能力。EPE/ONS技术要求更新说明。
资料查询日期:2026年10月25日。
- EPE:《BEN 2026—Relatório Síntese》,统计年度2025年,第35、43、51页分别列示集中式可再生占比、全国风光发电占比和含MMGD全国装机。报告PDF。
- ONS:《PAR/PEL 2025》执行摘要,周期2026—2030年;弃电情景分析覆盖2026—2029年。原始资料。
- ONS:弃电资料与数据更新入口,页面列有2026年8—9月核定及公开数据更新安排。
- S&P Global:Brazil renewable energy investments stall on curtailment woes,2026年5月11日;正文2025年20.7%采用该报道对ONS数据的整理。报道。
- Reuters:BlackRock’s Atlas freezes $1 billion in Brazil renewables investments,2026年6月3日上海采访。报道。
- ANEEL:Postos Tarifários,2022年3月11日修订。分时电价说明;2027年首次输电拍卖征询方案,2026年9月8日。项目说明。
- EPE:POTEE创新输电与构网型储能说明,2026年10月2日。项目资料;储能容量采购并网技术要求修订,2026年10月22日。技术资料。
- PDE 2036综合报告征求意见稿及相关来源,见巴西2036年十年能源扩展规划。
编写线索:用户提供的《巴西新能源发电踩下刹车》。