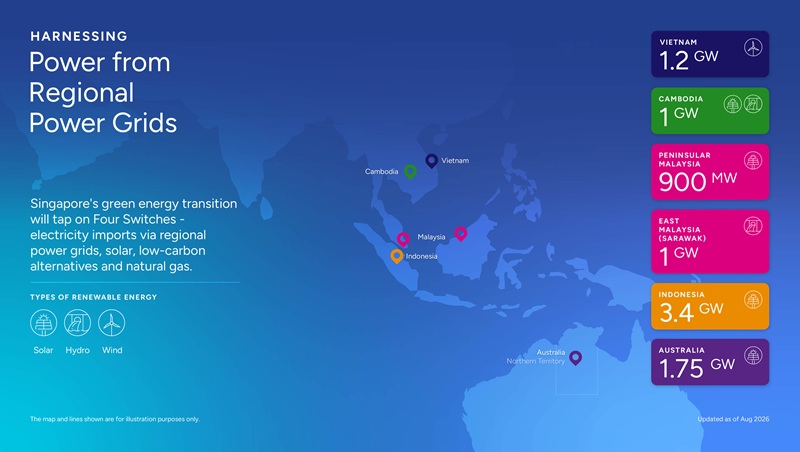
新加坡是东南亚的城市国家。电力市场的主要特点是负荷集中、土地紧缺、天然气发电占主导,以及对供电连续性和设备性能要求高。其能源转型同时推进本地太阳能、区域低碳电力进口、低碳替代能源和天然气保障。
对电力设备企业,重点客户链包括SP体系的电网建设运维部门、发电与电力进口项目开发商,以及数据中心、半导体工厂和其他大型用户的工程承包商。市场研究应落实到电压等级、接入方案、设备认可和本地安装服务。
区域机构比较可参阅东南亚各国电力公司。本文数据查询截至2026年10月25日,各表分别注明统计期间。
| 指标 | 数据与统计期 |
|---|---|
| 国土面积 | 745.1平方公里,2026年6月;2025年底为744.3平方公里 |
| 总人口 | 约621万人,2026年6月底;2025年6月底约611万人 |
| 居民人口 | 约423万人,2026年6月底,指公民及永久居民 |
| 华人比例 | 居民人口的73.9%,2026年6月底 |
| 官方语言 | 英语、马来语、华语、泰米尔语;国语为马来语 |
| 现价GDP | 7,895.292亿新加坡元,2025年 |
| 实际GDP增长 | 5.0%,2025年 |
| 人均GDP | 129,194新加坡元,2025年 |
| 货币 | 新加坡元,SGD,常用符号S$ |
人口及族群结构采用统计局《Population Trends, 2026》,面积采用统计局环境数据表。经济数据来自统计局当前数据表及2025年经济调查;语言依据宪法第153A条。
新加坡的输配电网络、系统调度和批发市场由不同主体承担。
| 主体 | 主要职责 |
|---|---|
| 能源市场管理局EMA | 行业监管、牌照管理、能源政策实施;所属PSO承担系统运行职责 |
| EMA的Power System Operator,PSO | 电力系统实时运行、调度及安全可靠性管理 |
| SP PowerAssets,SPPA | 输电牌照持有人,拥有输电及配电网络 |
| SP PowerGrid,SPPG | 代表SPPA开发、运行和维护输配电设施 |
| SP Services,SPSL | 市场支持、计量及账务服务,接电申请、送电安排,以及代收相关网络费用 |
| Energy Market Company,EMC | 运营National Electricity Market of Singapore,NEMS,承担批发市场交易、价格形成和结算 |
| 发电商、电力进口商及零售商 | 分别承担发电、跨境供电及面向用户的电力销售 |
SP Group的定位
SP Group于1995年成立,由淡马锡全资持有;其法律母公司仍为Singapore Power Limited。集团经营电力及燃气网络,并开展区域供冷、充电、分布式能源和数字能源服务。全国电力调度由EMA的PSO承担,不能与SP的网络运行维护职责混写。
| 指标 | 数据及口径 |
|---|---|
| 2025年发电量 | 约60.41 TWh,按EMA月度发电量表合计 |
| 2025年NEMS用电量 | 58.4 TWh,EMC市场统计口径 |
| 2025年底NEMS注册容量 | 14,264 MW,包含储能、进口及非出口型间歇式发电设施等注册类别 |
| 其中联合循环/热电联产/三联供 | 10,754 MW,占注册容量75.4% |
| 2026年二季度末并网光伏 | 2,339 MWp |
| 2026年二季度末光伏设施数量 | 16,664套 |
| 系统频率 | 50 Hz |
| 主要网络电压 | 400、230、66、22、6.6 kV |
| 低压供电 | 单相230 V、三相400 V |
天然气是主要发电燃料。NEMS注册容量包括发电以外的供给类别;光伏MWp则采用组件直流峰值口径,两者分别列示。发电量和市场用电量也分别对应生产与市场计量范围。
设备与接电
SP现行接电手册列示的用户连接电压包括230/66 kV及22/6.6 kV,低压为230/400 V;400 kV属于骨干网层级。中压设备业务可重点研究22 kV及6.6 kV开关设备、配电变压器、电缆和附件,大用户项目还涉及66 kV、230 kV接入。
来源:EMA月度发电量、EMC《NEMS Market Report 2025》、EMA光伏容量、光伏设施数量和SP接电手册。
电价
2026年10—12月的受监管电价为28.59新分/kWh,不含GST;31.16新分/kWh,含GST。该费率按季度调整,用户还可以通过零售商合同购电。
受监管电价包括燃料及发电成本、网络费用、市场支持服务费,以及市场管理和系统运行费用。发电商、SP网络与市场支持部门、EMC及PSO分别对应不同费用环节。
批发市场采用另一价格口径:EMC公布2025年平均Uniform Singapore Energy Price,USEP,为S$116.57/MWh,折合11.657新分/kWh。这是批发电能价格,居民零售电价还包括网络等成本。
可靠性
EMA的2024年统计显示,平均停电持续时间SAIDI为0.26分钟/用户,平均停电频率SAIFI为0.006次/用户。SP Group在FY2025/26年报中另披露SAIDI为0.328分钟/用户,约19.68秒。前者为2024年统计,后者按SP该期报告列示。
SP Group的集团业务覆盖新加坡网络及境外、综合能源业务,其合并财务规模为设备供应商判断客户经营能力提供背景。
| 指标 | FY2025/26,2025年4月—2026年3月 |
|---|---|
| 管理层披露的净收入,Net revenue | S$30.9亿 |
| 审计合并收入,Gross revenue | S$60.057亿 |
| 审计购电费用,Purchased power | S$27.001亿 |
| 监管递延账户变动后合并净利润 | S$12.813亿 |
| 归属母公司所有者净利润 | S$12.806亿 |
| 管理层披露ROE | 9.9%,包括一次性项目 |
FY2024/25审计合并收入为S$65.137亿,监管递延账户变动后合并净利润为S$11.622亿。净收入与审计合并收入属于不同呈现口径。购电费用在合并损益表单独列示,不能据净收入与利润的比例推断购电成本未计入。
太阳能
新加坡于2025年实现2 GWp太阳能部署目标。EMA于2026年3月将2030年目标提高至3 GWp。EMA估计,这一规模可年发电约2,800 GWh(2.8 TWh)。本土太阳能的扩展取决于可利用屋顶、土地、水域及接入条件;夜间和天气变化带来的供电需求还需与其他电源、进口及储能共同安排。屋顶、工业设施、公共建筑及其他可利用空间是主要开发方向,涉及光伏接入、中低压开关、保护、计量和储能配套。
区域电网互联
2035年低碳电力进口目标为约6 GW。跨境供给与本地太阳能共同扩大低碳能源来源,配套建设包括海陆输电、登陆点、变电站及系统控制设施。
低碳替代能源
政府推进氨燃料、发电碳捕集与封存、先进核能能力建设及地热资源研究。NCCS披露的进展包括2025年支持三家发电企业开展CCS可行性研究。这些方向分别处于研究、评估及项目开发阶段。
天然气与燃料供应
天然气继续提供稳定供电。Singapore GasCo于2025年4月成立,推进发电用气集中采购。第二LNG接收站采用浮式储存再气化装置FSRU及配套陆上设施,目标2030年投入运行,新增接收能力约500万吨/年。SLNG已披露2025年陆上工程合同、2026年3月陆上工程动工,以及2026年5月FSRU铺设龙骨等节点。
来源:EMA太阳能新目标、区域电网政策、NCCS电力脱碳说明、GasCo成立公告及SLNG项目里程碑。
历史研究情景
Ember的2024年研究在年需求增长3%、太阳能容量因子20%等假设下,估算当时计划情景中的2035年可再生能源占比约40%、可再生电力进口约26 TWh;为对齐IEA的2045年电力净零情景,研究提出2035年进口能力提高至8.1 GW的路径。上述数值属于该研究的情景结果;政策侧当前的2035年进口目标为约6 GW。
来源补充:Ember原始研究及计算方法,2024年。
LTMS-PIP,即老挝—泰国—马来西亚—新加坡电力一体化项目,于2022年6月启动第一阶段,通过既有互联线路进口最高100 MW老挝水电。第二阶段安排把交易能力提高至最高200 MW,并引入来自马来西亚的额外供应。
另一条路径为ENEGEM:Sembcorp Power自2024年12月起,通过该平台从马来西亚TNB进口50 MW可再生电力,安排期限两年。
截至EMA于2026年10月21日更新的名单,已有13个项目获得有条件批准,其中6个推进至有条件牌照。六个有条件牌照主体包括Alamtri Solar International、Equator Renewables Asia、Keppel的印尼项目、Pacific Medco Solar、Vanda RE及Singa Renewables。
大型进口项目管线
下表容量采用EMA图表的2026年8月版本,阶段按2026年10月21日名单核对。
| 电力来源 | 项目管线容量 | 主要阶段与主体 |
|---|---|---|
| 印度尼西亚 | 3.4 GW | 六个项目合计3 GW达有条件牌照;Shell Eastern Trading项目0.4 GW为有条件批准 |
| 柬埔寨 | 1 GW | Keppel项目,有条件批准 |
| 越南 | 1.2 GW | Sembcorp Utilities项目,有条件批准 |
| 马来西亚砂拉越 | 1 GW | Sembcorp Utilities与Sarawak Energy合作项目,有条件批准 |
| 马来西亚半岛 | 0.9 GW | Sembcorp Utilities柔佛项目及Southern Solar Alliance项目,有条件批准 |
| 澳大利亚 | 1.75 GW | Sun Cable项目,有条件批准 |
马来西亚半岛0.9 GW对应项目管线容量,与拟议互联线路的额定容量分别统计。砂拉越项目于2025年10月17日获有条件批准,开发方提出约2035年商业运行的计划。澳大利亚项目的EMA公告则列明预计2035年之后投运,详见下文案例。
来源:EMA当前名单、EMA来源容量图、砂拉越项目公告及TotalEnergies/RGE的Singa项目公告。
进口项目的许可阶段
| 阶段 | 主要工作 |
|---|---|
| Conditional Approval:有条件批准 | 初步技术与商业可行性评价,支持继续开发及取得各方批准 |
| Conditional Licence:有条件牌照 | 完成EMA规定的前置条件,继续落实技术、商业、环境、监管及融资事项 |
| Importer Licence:正式进口牌照 | 满足最终要求及融资交割等条件,推进建设和运营 |
跨境项目还需安排海域及陆地路径、登陆点、并网、环境和相关国家审批。澳新跨境电力贸易框架将海缆勘测、敷设、保护、维护与修复列为配套事项,见框架及附件III。
互联基础设施主体
Singapore Energy Interconnections,SGEI,于2025年4月成立,由政府指定开发和运营跨境电力互联设施,并可参与共同开发和投资。项目开发商需与SGEI协调登陆点及电网技术方案;SP PowerInterconnect作为技术伙伴参与相关设计、工程和项目管理。
来源:EMA Regional Power Grids。区域融资背景可参阅亚行能源与数字基础设施计划。
LTMS-PIP二期交易能力及牌照延期依据:EMA 2024年9月20日公告,该公告把吉宝进口牌照延长至2026年。
从资源基地到新加坡负荷中心
SunCable的Australia-Asia PowerLink(AAPowerLink)把澳大利亚北领地Barkly地区的可再生能源、储能和高压直流输电连接起来,拟向新加坡供应1.75 GW低碳电力。其公开方案包含通往Darwin方向的约800 km陆上线路,以及连接新加坡的约4,300 km海底输电线路。
关键开发节点
| 时间 | 节点及覆盖范围 |
|---|---|
| 2024年7月 | 取得北领地政府及环境保护机构的主要环境批准 |
| 2024年8月21日 | 澳大利亚联邦环境批准覆盖当地太阳能设施、通往Darwin的线路和澳大利亚海域内海缆等 |
| 2024年10月22日 | EMA授予1.75 GW有条件批准;公告预计商业运行在2035年之后 |
| 2026年10月21日名单 | Sun Cable仍列于EMA的有条件批准项目名单 |
开发商在2024年7月曾提出2027年最终投资决定(FID)的目标。FID是投资阶段节点,新加坡供电进度需与EMA所列商业运行时期分别跟踪。
设备和工程接口
项目的主要技术链条是可再生电源与储能、陆上输电、换流站、海缆、登陆设施及新加坡电网接入。供应企业可围绕直流电缆及附件、换流设备、变压器、保护控制、海缆敷设与修复、试验和运维组织技术方案,并与开发商、系统集成方及工程承包商明确接口。
来源:SunCable 2024年7月项目公告、澳大利亚联邦环境批准、EMA 2024年10月批准公告及EMA当前项目名单。
负荷与新增电源
EMA的2026年容量规划资料采用2025—2034年峰值负荷年均增长2.4%—4.8%的区间,2031年峰值需求预计为9.6—11.4 GW。数据中心、半导体等高耗能产业、经济增长和交通电气化是主要驱动力。这里衡量的是峰值功率。
作为历史比较,EMA较早展望中的2.8%—3.2%增速对应2022—2032年系统电量及峰值需求,见《Energy 2050 Committee Report》第14—15页。年度电量预测与峰值容量规划需分别使用各自的统计期间和假设。
政府于2026年10月说明,2026—2031年将有五座新电厂投运,合计增加约2.4 GW容量。EMA于2026年8月选定Tuas Power建设670 MW可掺氢联合循环机组,目标2031年12月商业运行。
未来电网能力路线图
EMA与SP明确三个重点:利用分布式能源灵活性;提升电网规划和运行技术;满足高比例可再生能源条件下的系统需求,包括惯量管理。
对应技术包括电网数字孪生、分布式能源资源管理系统DERMS、虚拟电厂、储能,以及频率和电压支撑。随着同步发电机运行组合和电力电子设备接入变化,电网规划需同时处理稳定性、保护配合及分布式资源控制。
来源:EMA 2026年容量征集文件、政府2026年10月电源容量答复、Tuas Power获选公告及未来电网能力路线图。
容量与电网投资相互配合
设备市场测算可分别跟踪本地可控电源、光伏直流峰值容量、进口接入功率及其配套电网。EMA的2026年容量规划按项目落实程度纳入进口供给,太阳能亦采用有效容量处理;仅将光伏MWp、机组名义MW和进口GW相加,难以反映保供能力。
需求增长带来的投资同时涉及电源接入、骨干网及大用户连接、换流站和登陆设施、储能控制、保护配合及运行支撑。对供应商,项目所在国家、线路路径、接入节点及建设阶段共同决定设备和工程接口。
三类客户路径
电网侧以SP体系及工程承包商为主,关注变电站、电缆、开关设备、变压器、保护和自动化;电源与进口侧面向发电商、电力进口开发商和EPC,关注升压接入、互联与控制;用户侧面向数据中心、半导体、工业园区及商业设施,关注可靠配电、UPS、计量和能源管理。
SP官网刊载的采购计划提供了以下线索:
| 官网所列计划窗口 | 项目 |
|---|---|
| 2026年8—12月 | 6.6/22 kV开关设备供货安装,960台套 |
| 2026年10—12月 | 230 kV变压器,4台 |
| 2026年10—12月 | 低压300 mm²铝电缆200公里、铜电缆1,500公里 |
| 2026年10—12月、2027年1—3月 | 230/400 kV电缆项目管理咨询 |
| 2027年1—3月 | 22 kV、300 mm²铜电缆1,500公里 |
| 2027年4—6月 | 22 kV T形连接器500套 |
表中为官网刊载的计划窗口;具体公告和提交状态在SRM查看。技术销售可据此准备对应产品资料、试验文件和本地安装合作方案。
SP通过Supplier Relationship Management,SRM发布采购机会和办理相关供应商事务。企业需遵守其供应商行为准则。
设备厂商可按三个环节组织准备工作:
对设备出口商,可靠性论证、文件一致性和本地响应能力是重要准备方向。由业主直接采购还是经EPC或本地安装商供货,应在项目跟踪时确定。
来源:SP采购及行为准则入口、SP接电与安装要求。上述资料清单为供应准备建议。
承包商安全
SP自2022年4月起在招标评价中设置至少10%的安全表现权重。工程施工及建筑运维主承包商自2021年10月起、分包商自2022年10月起适用bizSAFE Star要求。单纯供货交付、LEW送电及部分辅助和咨询服务列有例外,设备制造商应先区分自己的供货和施工范围。
Licensed Electrical Worker,LEW
EMA设置电工、电气技术员和电气工程师三类牌照。新装线路、改线和扩建等电气安装工程,需要由适当类别的持证人员承担相应工作,并在送电前完成规定测试和证明文件。
这项制度针对安装及送电职责。项目报价应安排本地持证人员、测试、接电申请和现场服务成本,并与设备采购成本分开。
EMA电工牌照条件包括认可学历/培训、相应的新加坡工作经验和能力考核,也列有经验路径。牌照按类别分别审核,项目应选用与电压和工作范围匹配的持证人员。
本词条参考资料查询日期统一为2026年10月25日。统计期、财年及项目计划年份分别列示。
新加坡统计局:Get Latest Data,新加坡统计局;动态统计表,本次查询2026-10-25。
Population Trends, 2026,新加坡统计局;2026-09-25。
Environment:Latest News & Data,新加坡统计局;最新面积统计期2026年6月。
新加坡宪法第153A条,Singapore Statutes Online;现行法律文本。
Economic Survey of Singapore 2025,新加坡贸工部;2026年2月。
Electricity Market,EMA;现行业务说明。
Our Role as a Power System Operator,EMA;现行职责说明。
Corporate Profile,SP Group;现行公司说明。
FY2025/26 Annual Report:Chairman’s Message,SP Group;截至2026-03-31财政年度,网页另含2026年7月进展。
Financial Statements 2026,Singapore Power Limited;截至2026-03-31;合并损益表印刷页11。
How to Apply for Electricity Connection,SP Group;封面2026年1月;网址文件名仍含May 25。
NEMS Market Report 2025,Energy Market Company;2025年度报告;印刷页18、20、26—28。
Electricity Generated,EMA;月度序列,本文合计2025年12个月。
Installed Capacity of Grid-Connected Solar Photovoltaic Systems,EMA;2026-10-06更新;统计至2026年二季度。
Number of Grid-Connected Solar Photovoltaic Installations,EMA;统计至2026年二季度。
Annual & Sustainability Report 2024/2025:Building Resilient Energy Markets and Systems,EMA;2024/2025年度报告,含2024年指标。
Buying at Regulated Tariff,EMA;2026-09-30更新;2026年第四季度电价。
Singapore to Accelerate Solar Deployment to Meet 3 GWp Solar Target by 2030,EMA;2026-03-02。
Regional Power Grids,EMA;2026-10-21更新。
EMA Awards RFP for New Generation Capacity to Tuas Power,EMA;2026-08-20。
Request for Proposal to Build, Own and Operate New Generation Capacity 2026,EMA;2026年4月。
Oral Reply to PQ on Power Generation Capacity to Support Growth of Semiconductor Sector in Senoko,新加坡政府;2026-10-06。
Future Grid Capabilities Roadmap,EMA、SP Group;2025-04-01更新。
Establishment of Singapore GasCo,EMA;2025-05-07。
Key Milestones,Singapore LNG Corporation;现行项目里程碑,含2026年5月进度。
Mitigation Efforts:Power,National Climate Change Secretariat;现行政策说明,含2025年CCS研究进展。
Procurement,SP Group;现行采购政策及所列2026—2028年计划。
Procurement:Upcoming Opportunities,第2页,SP Group;现行采购计划网页。
Worker Licences,EMA;现行持证人员规则。
Electrician’s Licence,EMA;现行申请条件。
本次补充的原始资料
以上补充资料查询日期均为2026-10-25。